Utilities de EU mantienen 74 GW de renovables y baterías ante la IA
Los planes de las eléctricas de EU cubren 70% de los 104 GW que necesitan hacia 2035 con solar, almacenamiento y viento, mientras los centros de datos optan por gas.
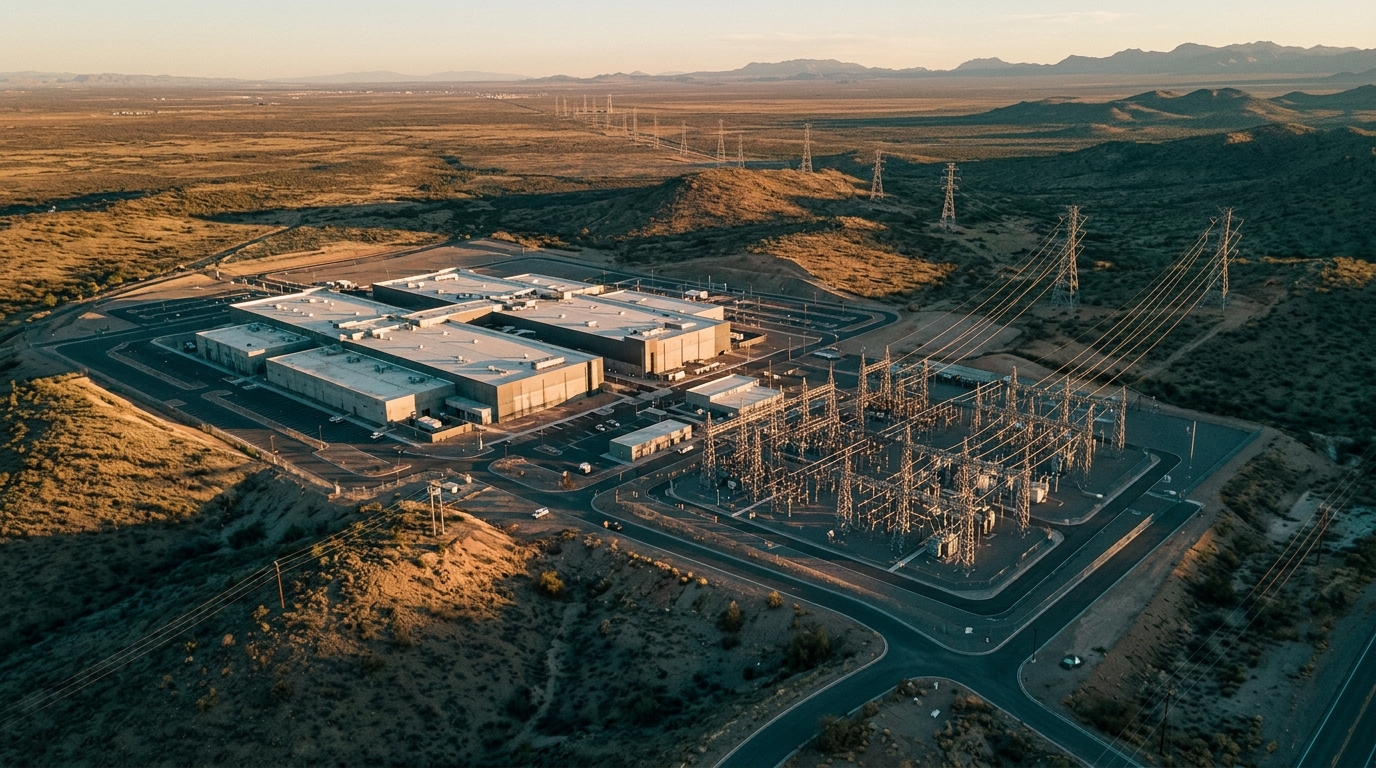
Los planes de recursos de las eléctricas estadounidenses siguen sumando solar, baterías y viento al ritmo previo al auge de los centros de datos: 74 de los 104 GW de suministro nuevo que el sector proyecta necesitar hacia 2035 ya están cubiertos por esas tres tecnologías, según el análisis de Latitude Intelligence del 7 de octubre de 2026.
El registro oficial acompaña esa lectura. La Administración de Información Energética (EIA) proyecta en su informe del 6 de octubre de 2026 que la capacidad solar de Estados Unidos pase de 152 GW en 2025 a 182 GW este año y 223 GW en 2027, y que la eólica avance de 159 a 170 y 179 GW, con la generación total en 4,545 mil millones de kWh este año. La demanda presiona en paralelo: construir y alimentar un centro de datos de escala gigavatio exige suministro firme, y la escasez de equipo eléctrico llevó a un mercado gris de refacciones de turbinas y de partes para centrales. Para México, que busca atraer centros de datos y la generación que los alimenta, la competencia por ese equipo define qué proyectos se conectan primero en la región.
Las cifras del propio sector dibujan el matiz. Dentro de ERCOT, el mercado eléctrico de Texas, hay 27 GW de carga contratada con planes de generación en sitio, y solo unos 2.8 GW se alimentarán con solar o viento, de acuerdo con Latitude Intelligence. Fuera de ERCOT, los desarrolladores prevén 72 GW de generación en sitio en 33 proyectos, y el gas aparece nombrado en al menos 39 GW de ellos. La restricción de suelo refuerza esa inclinación: un parque solar requiere alrededor de 20 veces la superficie de una planta de gas equivalente, y el viento hasta 100 veces. Además, 62% de la carga firmada opera bajo tarifas de centro de datos aprobadas, y 19 de las 24 clases tarifarias vigentes obligan a pagar al menos 80% de la demanda contratada, se use o no.
Qué sigue: las firmas federales de permisos que mantienen detenidos más de cien proyectos que los desarrolladores describen como listos para construir, con demoras más largas para el viento, y una reforma de permisos en trámite en Washington cuyos beneficios también alcanzan a los ductos de gas. La EIA publica su siguiente actualización el 10 de noviembre.
Esta nota fue redactada con asistencia de inteligencia artificial a partir de fuentes verificadas y revisada por un editor humano antes de publicarse.
Fuentes
También en the Watt
Esta nota fue redactada con asistencia de inteligencia artificial a partir de fuentes verificadas y revisada por un editor humano antes de publicarse.