Fluence recorta guía 2026 a 2,400 millones por retrasos en planta de Houston
La empresa de almacenamiento bajó su previsión de ingresos desde 3,000 millones de dólares y anticipó pérdidas por 200 millones.
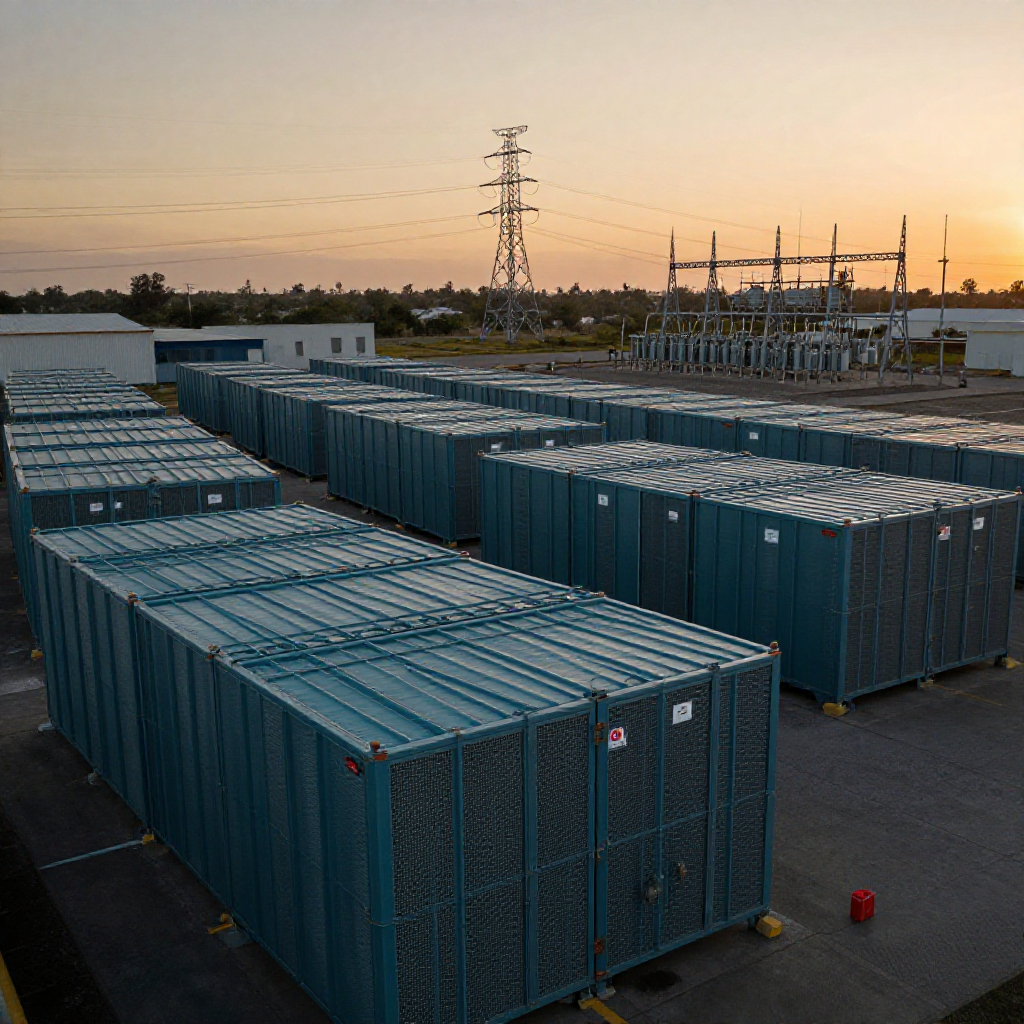
Fluence Energy recortó el 16 de septiembre de 2026 su guía de ingresos del año fiscal 2026 a cerca de 2,400 millones de dólares, desde 3,000 millones, y anticipó pérdidas por 200 millones. El origen es el arranque de su planta de manufactura contratada en Houston, que aún no se conecta a la red eléctrica.
La planta, operada con el fabricante Bergstrom, debía producir 15 gigawatts-hora (GWh) anuales de equipos de climatización para los contenedores de baterías Gridstack Pro. El director ejecutivo Julian Nebreda dijo a inversionistas que la empresa subestimó la complejidad del arranque: el proceso automatizado de soldadura opera bajo su objetivo y la producción promedió menos de una unidad diaria en agosto, frente a las 11 previstas, antes de subir a tres por día en septiembre. Fluence acumula cerca de 56 millones de dólares en penalizaciones por entregas tardías, según Latitude Media, y Barron's reportó que la rebaja avivó dudas de analistas sobre su capacidad de producción. Para el mercado regional, el episodio expone dos cuellos de botella transfronterizos: la manufactura concentrada en pocos nodos y las colas de interconexión, el mismo obstáculo de los proyectos de almacenamiento a escala de red en América del Norte.
El negocio expuesto es el de centros de datos, que incorporan baterías a su energía en sitio: Fluence reportó un portafolio de proyectos de 16 GWh en el tercer trimestre fiscal, 35% más que el trimestre previo, con un pedido de 300 millones de dólares y otros 550 millones por licitación con un hiperescalador. La cartera de pedidos en firme llegó a un récord de 6,400 millones de dólares, con 2,200 millones programados para entrega en 2027. Los analistas de Jeffries ven margen para resolver los problemas de manufactura, pero advirtieron que la confianza de los clientes en los plazos de entrega es crítica conforme los competidores liberan producto. Nebreda indicó que los retrasos afectan a esos clientes, que pasan de prospecto a contrato en menos de tres meses frente a unos 18 meses del resto de la cartera, y que la empresa comisiona en paralelo para recuperar tiempo.
Fluence prevé conectar la planta de Houston a la red entre octubre y noviembre. Ese paso, junto con la entrega de los 2,200 millones de dólares comprometidos para 2027, es la primera prueba para su cartera récord.
Esta nota fue redactada con asistencia de inteligencia artificial a partir de fuentes verificadas y revisada por un editor humano antes de publicarse.
Fuentes
También en the Watt
Esta nota fue redactada con asistencia de inteligencia artificial a partir de fuentes verificadas y revisada por un editor humano antes de publicarse.